Dove finiscono i soldi? Perché dividere le spese per categoria
Il totale delle uscite non spiega cosa avete comprato. Esempi per scegliere categorie utili, leggere gli scontrini misti e confrontare le spese senza duplicarle.
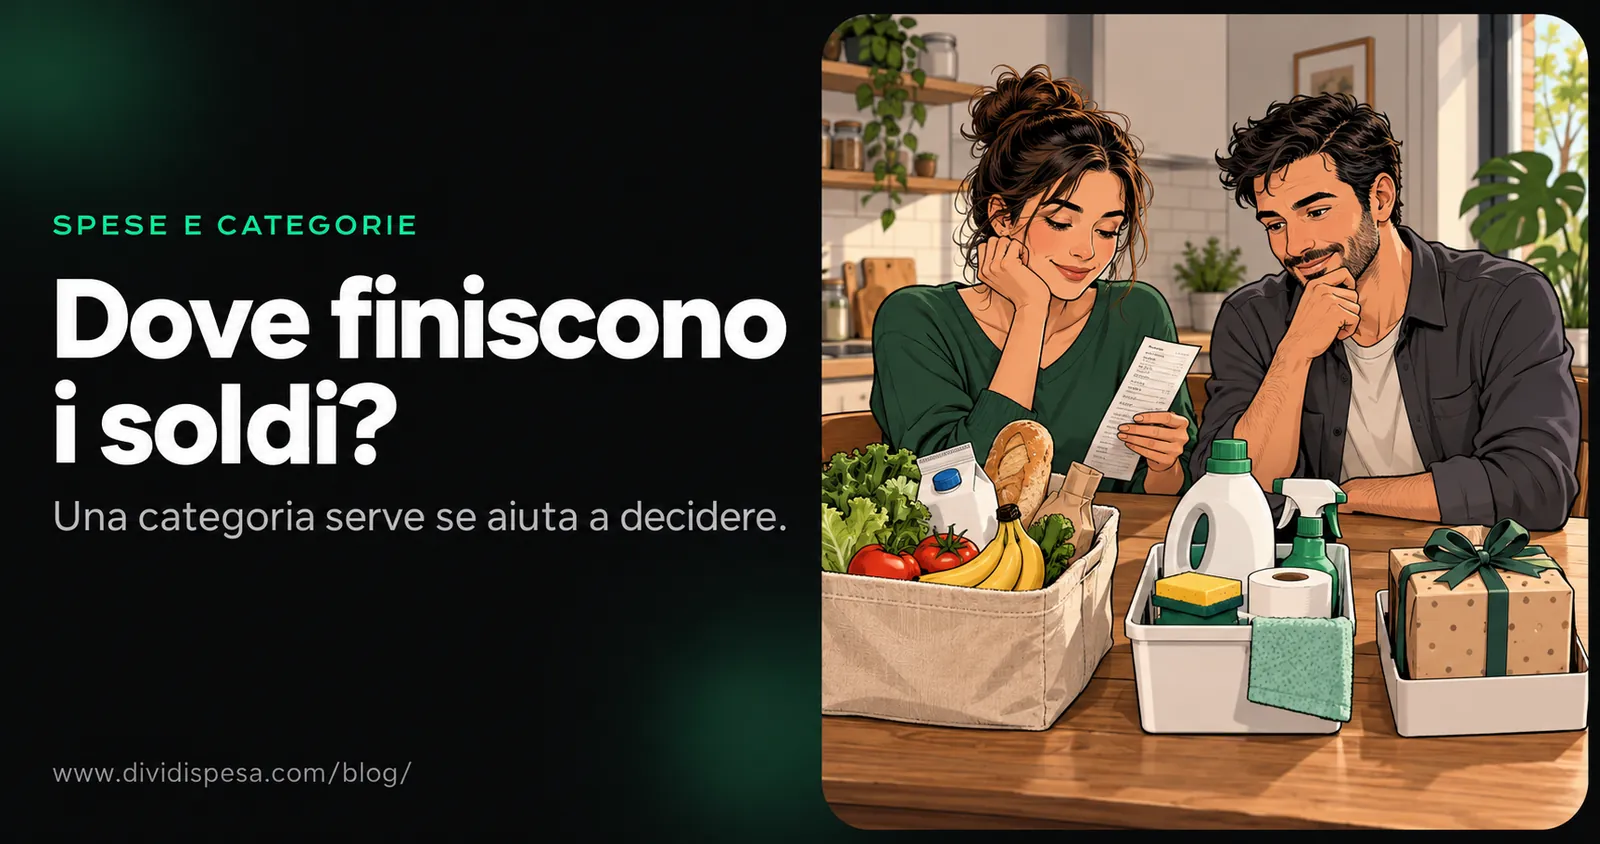
Uno scontrino da 90 euro può contenere 62 euro di alimentari, 18 di prodotti per pulire casa e 10 per un regalo. Se nel vostro riepilogo finisce tutto sotto "cibo", i conti del pagamento tornano. La risposta alla domanda "quanto spendiamo per mangiare?", invece, è già sbagliata.
Gli importi di questa guida sono inventati. Il caso serve a mostrare perché dividere le spese per categoria può essere utile anche quando sapete già quanto avete pagato in totale. Il totale dice quanti soldi sono usciti. Per decidere dove intervenire, serve capire che cosa avete comprato.
Se ogni mese la conclusione è "non so dove siano finiti", un elenco di pagamenti può essere ancora troppo poco. Ma prima di aprire trentacinque categorie, conviene scegliere quali domande volete farvi aiutare a risolvere.
01Il nome del negozio non descrive sempre la spesa
Un supermercato vende alimentari, detersivi, vestiti e giocattoli. Una piattaforma online vende praticamente di tutto. Raggruppare i pagamenti soltanto per negozio può aiutare a ritrovarli, ma non basta necessariamente a capire che cosa pesi sul bilancio.
Riprendiamo lo scontrino iniziale. Se vi interessa distinguere il costo del cibo da quello della casa, potete registrarlo così:
| Acquisti | Importo | Categoria scelta |
|---|---|---|
| Alimentari | 62 € | Alimentari |
| Detersivi e prodotti per pulire | 18 € | Prodotti per la casa |
| Regalo | 10 € | Regali |
| Totale dello scontrino | 90 € | Tre destinazioni, un solo pagamento |
La somma rimane 90 euro. Se conservate anche una quarta registrazione da 90 euro oltre alle tre parti, avete contato due volte lo stesso acquisto: 180 euro di spese per 90 euro pagati. Il budget sarebbe certamente più movimentato, ma per ragioni poco interessanti.
Questo non significa dover ricostruire ogni scontrino al centesimo. Potete decidere di separare soltanto le componenti che influenzano le vostre scelte. Se la voce si chiama "supermercato" e comprende consapevolmente cibo e prodotti per la casa, va bene: chiamatela e confrontatela per ciò che contiene.
02Scegliete categorie che rispondano a domande concrete
Casa, alimentari, trasporti, salute e tempo libero possono essere un punto di partenza. In un altro nucleo possono servire voci distinte per scuola, assistenza a un familiare o animali. L'elenco dipende da ciò che dovete capire, non da quante righe offre il modello scaricato.
La Banca d'Italia, nella guida alla pianificazione, suggerisce di raggruppare le spese per destinazione, per esempio casa, svago e trasporti. Il criterio dà un significato ai totali: permette di confrontare gruppi di acquisti che rispondono a bisogni riconoscibili.
Se volete sapere quanto costa muovervi, "trasporti" può comprendere carburante e mezzi pubblici. Se state valutando come andare al lavoro, separarli può essere utile. A quel punto dovrete ricordare anche gli altri costi dell'auto pertinenti al confronto: il solo pieno non racconta tutto.
Lo stesso vale per il tempo libero. Una voce unica può bastare finché vi permette di decidere. Se invece volete capire quanto spendete per mangiare fuori rispetto ad abbonamenti che usate poco, distinguere le due cose risponde a una domanda precisa. Creare una categoria per ogni locale, probabilmente, molto meno.
03Separare una spesa per categoria non decide chi debba pagarla
"Alimentari" descrive che cosa avete comprato. "Comune" o "personale" descrive invece come avete deciso di sostenere quel costo. Sono informazioni diverse: un acquisto per un hobby non diventa comune perché lo avete messo sotto "tempo libero".
Potete quindi avere alimentari comuni e acquisti alimentari personali, secondo il vostro accordo. Non serve inventare una categoria per ogni combinazione se potete conservare le due informazioni separatamente. Quando il conto è condiviso, chiarire questa distinzione evita che un'etichetta faccia passare per approvata una decisione mai presa.
La guida su come dividere le spese di famiglia affronta gli accordi e le quote. Qui la domanda è un'altra: riuscite a leggere in modo coerente ciò che comprate?
04Fate emergere ciò che finisce sempre in "altro"
Una voce provvisoria può servire quando un pagamento richiede una verifica. Diventa meno utile se raccoglie stabilmente una parte del mese che non riuscite a spiegare. Avere un grafico colorato con una grossa fetta chiamata "altro" è un modo piuttosto elaborato di conservare il dubbio iniziale.
Guardate che cosa contiene. Se ricorrono sempre gli stessi acquisti, forse manca una categoria. Se sono spese diverse ma riconoscibili e poco rilevanti per le vostre decisioni, potete tenerle insieme, conservandone il dettaglio. Non c'è bisogno di moltiplicare le voci soltanto per far sparire una parola.
Per le spese poco frequenti, come un'assicurazione annuale, potete mantenere la categoria di destinazione e annotare separatamente la scadenza. "Trasporti" dice a cosa serve il costo; "annuale" dice quando arriva. Chiamare tutto "imprevisti" vi farebbe perdere entrambe le informazioni.
05Controllate che nei costi non siano entrati anche gli spostamenti di denaro
Prelevate 100 euro dal vostro conto e ne usate 35 per comprare alimentari. Se state misurando gli acquisti, il costo osservato è 35 euro; gli altri 65 sono ancora nel portafoglio, supponendo che non li abbiate spesi altrove.
Il prelievo ha ridotto il saldo del conto di 100 euro, ma ha trasferito quella disponibilità in contanti. Sommare il prelievo agli alimentari produrrebbe 135 euro di acquisti che non avete fatto. Per ricostruire le spese in contanti servono quindi anche i pagamenti, non basta il movimento del bancomat.
Analogamente, spostare denaro fra due vostri conti non compra nulla. Prima di confrontare le categorie, definite se il riepilogo riguarda i movimenti di un singolo conto o gli acquisti del nucleo. Mescolare le due prospettive può far sembrare eccessiva una categoria che avete soltanto contato male.
06Confrontate periodi che contengono le stesse cose
Supponiamo che a settembre abbiate registrato 420 euro sotto "supermercato", includendo detersivi e altri prodotti, e a ottobre 360 euro sotto "alimentari", escludendoli. La differenza di 60 euro non dimostra da sola che abbiate ridotto il costo del cibo: avete cambiato il contenuto del gruppo.
Potete correggere i dati precedenti, se il dettaglio è disponibile, oppure segnare da quando parte il nuovo criterio. L'importante è evitare un confronto apparentemente preciso fra due voci diverse.
Anche con categorie costanti, un totale più alto va interpretato. Potrebbero essere cambiati prezzi, quantità, persone presenti in casa o frequenza degli acquisti. Una grossa scorta pagata questo mese può ridurre gli acquisti successivi. Prima di attribuire la differenza a un'abitudine, guardate che cosa c'è dentro.
07Usate il riepilogo per scegliere un intervento verificabile
L'obiezione sensata è che classificare tutto richieda tempo. È vero: un sistema che vi costringe a discutere ogni acquisto può diventare un secondo lavoro. Semplificate le categorie che non producono decisioni e conservate il dettaglio dove vi aiuta davvero.
Poi scegliete una domanda: quale costo vogliamo capire meglio nel prossimo periodo? Può essere il supermercato, un servizio che non usate o una spesa di trasporto che pensavate più bassa. Annotate il criterio e controllate la voce con quello stesso criterio, invece di cambiare tutto insieme.
Scoprire che una spesa è alta non significa poterla ridurre facilmente. Una categoria può rendere visibile un costo necessario o un reddito insufficiente, senza offrire una scorciatoia. Il confronto tra reddito, uscite e possibilità di risparmio parte proprio da questo limite.
La prossima volta che direte "sono spariti novanta euro", però, potrete almeno distinguere ciò che avete mangiato, ciò che avete usato per la casa e ciò che avete regalato. Sono tre scelte diverse, anche se il pagamento era uno solo.